Changement de complémentaire santé : un mois de délai, aucune rupture de couverture
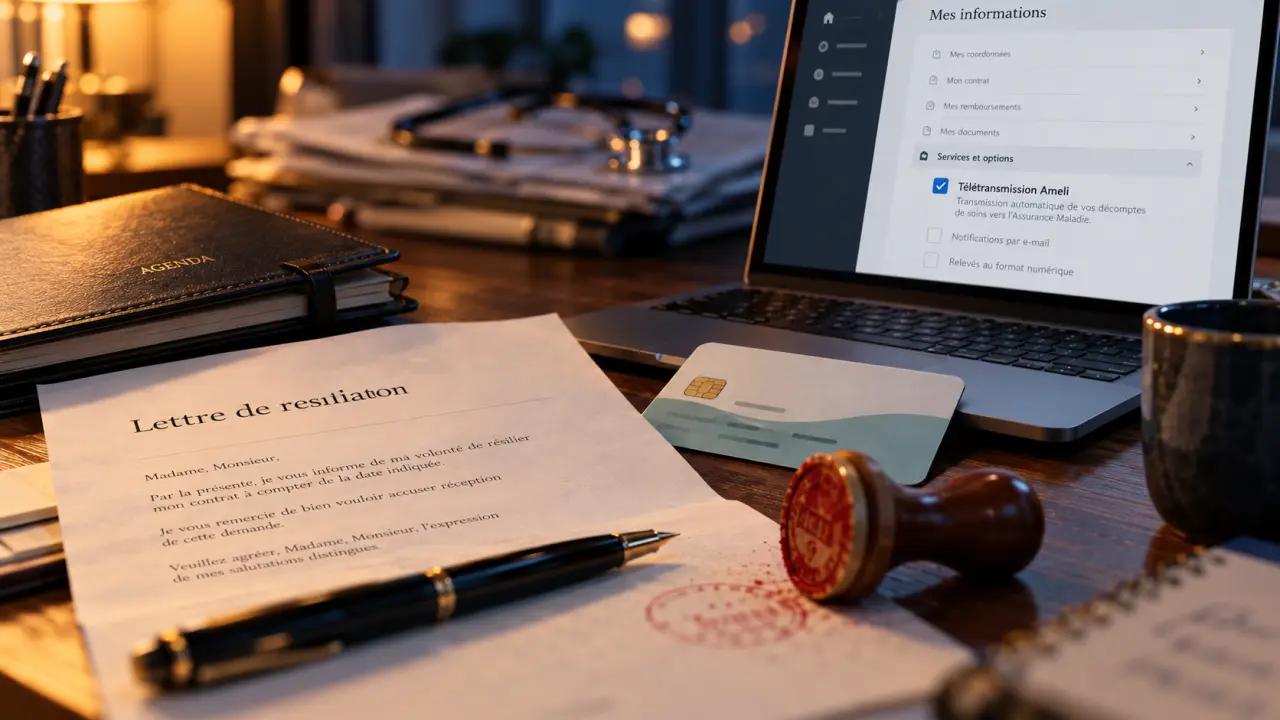
Après un an d’adhésion, vous pouvez résilier votre complémentaire santé individuelle à tout moment, sans frais ni justification. La résiliation prend effet un mois après réception de votre demande. Avant un an, il faut généralement attendre l’échéance ou justifier d’une situation ouvrant droit à une résiliation anticipée. Pour changer sans interruption de couverture, l’essentiel est de coordonner la fin de l’ancien contrat avec le début du nouveau, puis de vérifier la télétransmission sur Ameli.
Identifier la règle applicable à votre contrat
Commencez par retrouver votre date de prise d’effet dans les conditions particulières ou votre espace adhérent. Ne la confondez pas avec la date d’échéance annuelle : celle-ci peut être fixée à une autre date. Vérifiez également si votre couverture est individuelle ou collective, car les possibilités de départ diffèrent.
| Votre situation | Règle à retenir | Délai à prévoir |
|---|---|---|
| Contrat individuel de plus de 12 mois | Résiliation infra-annuelle sans motif ni frais | Un mois après réception de la notification |
| Résiliation à l’échéance annuelle | Respect du préavis contractuel | Généralement deux mois avant l’échéance |
| Contrat de moins d’un an | Motif particulier ou disposition contractuelle nécessaire | Variable selon le fondement invoqué |
| Mutuelle collective obligatoire | Choix du contrat relevant de l’employeur | À vérifier avec les ressources humaines |
Résiliation infra-annuelle, loi Chatel et loi Hamon : trois notions distinctes
La résiliation infra-annuelle permet de partir après douze mois sans attendre la date anniversaire. Elle repose sur le dispositif propre aux complémentaires santé, et non sur la loi Hamon. La loi Chatel concerne notamment l’information sur la reconduction des contrats individuels concernés : un avis tardif ou absent peut ouvrir des possibilités supplémentaires de résiliation. Si vous utilisez cette voie, vérifiez les dates d’envoi de l’avis et les règles applicables à votre contrat.
Un salarié ne peut pas remplacer librement la mutuelle collective obligatoire par une offre individuelle simplement parce qu’elle lui semble moins chère. Une dispense n’est possible que dans les situations prévues. En revanche, l’adhésion obligatoire au contrat de l’employeur peut permettre de quitter une couverture individuelle.
Avant un an : vérifier le motif et ses justificatifs
Un changement dans votre vie ne suffit pas toujours à rompre le contrat. Pour une résiliation liée à un changement de situation, l’événement doit avoir une incidence directe sur les risques couverts. Un déménagement, un changement de profession, un départ à la retraite ou une modification de situation matrimoniale peuvent entrer dans ce cadre, mais leur effet sur le contrat doit être établi.
La demande doit alors généralement être présentée dans les trois mois suivant l’événement, avec une prise d’effet un mois après sa réception lorsque ce dispositif s’applique. Demandez une confirmation écrite plutôt que de supposer que le départ est automatique.
- Adhésion à une mutuelle d’entreprise obligatoire : transmettez une attestation de l’employeur précisant le caractère obligatoire et la date d’affiliation.
- Changement personnel ou professionnel : joignez le justificatif correspondant et expliquez son incidence sur la couverture.
- Attribution de la Complémentaire santé solidaire : adressez l’attestation de droits et demandez les modalités de fin ou d’adaptation du contrat existant.
- Hausse de cotisation : consultez la clause tarifaire et la notification reçue avant d’invoquer un droit de résiliation.
Une augmentation n’autorise pas systématiquement un départ anticipé. Malakoff Humanis évoque, selon les situations, un délai de 15 jours pour la refuser et une résiliation sous 1 à 2 mois. Ces délais ne constituent pas une règle universelle : le motif de la hausse et les dispositions du contrat doivent être examinés.
Comparer la nouvelle offre avant de fixer le calendrier
Une cotisation inférieure n’est intéressante que si les remboursements restent adaptés à vos besoins. Comparez les postes réellement utilisés : consultations avec dépassements d’honoraires, hospitalisation, optique, dentaire ou audiologie. Pour une famille, vérifiez aussi le tarif et les garanties de chaque ayant droit.
Demandez des simulations en euros sur des dépenses concrètes. Une garantie exprimée en pourcentage de la base de remboursement ne correspond pas nécessairement au même pourcentage de votre facture. Examinez les plafonds annuels, exclusions, réseaux de soins et conditions du tiers payant.
Vos anciens décomptes forment un écho de vos besoins réels : les mêmes restes à charge reviennent parfois de consultation en consultation, tandis qu’une garantie coûteuse reste inutilisée. Relisez plusieurs relevés et repérez ces répétitions. Vous pourrez renforcer le poste qui pèse effectivement sur votre budget, sans reconduire mécaniquement les options de l’ancien contrat. Gardez toutefois une marge pour les besoins à venir, notamment une hospitalisation ou des soins déjà programmés.
Vérifiez les délais de carence avant de signer. Un contrat peut commencer à une date donnée sans que toutes ses garanties soient immédiatement mobilisables. Faites confirmer par écrit la couverture des soins prévus et la date exacte de prise d’effet. Un assureur ou un courtier peut vous accompagner, mais demandez un comparatif lisible plutôt qu’un simple classement par prix.
Organiser la souscription et la résiliation dans le bon ordre
Le parcours le plus sûr consiste à choisir la nouvelle couverture, à convenir de son démarrage, puis à coordonner la résiliation. Dans le cadre d’un changement après un an, le nouvel organisme peut effectuer les formalités pour vous. Confirmez qui intervient pour éviter deux demandes concurrentes.
- Préparez le dossier : identité, coordonnées, numéro du contrat actuel, attestation de droits à l’Assurance Maladie, RIB et informations des bénéficiaires.
- Validez les garanties et les dates : obtenez les documents contractuels et l’accord sur la prise d’effet.
- Donnez mandat au nouvel organisme ou envoyez vous-même une notification par un canal accepté.
- Conservez une preuve : accusé de réception, confirmation électronique et copie des justificatifs.
- Contrôlez la confirmation de résiliation : elle doit préciser la date de fin de couverture.
La lettre recommandée n’est pas systématiquement obligatoire. Selon les modalités applicables, vous pouvez utiliser l’espace adhérent, une fonctionnalité de résiliation en ligne, un courrier ou un autre support durable. L’important est de pouvoir établir la réception de votre demande.
Pour une résiliation infra-annuelle, indiquez votre identité, votre numéro de contrat et votre volonté de résilier après un an d’adhésion. Demandez confirmation de la date d’effet et du solde financier. Les cotisations versées pour la période postérieure à la fin du contrat doivent être régularisées. Ne bloquez pas simplement les prélèvements : cela ne résilie pas l’adhésion.
Contrôler Ameli et les remboursements après le changement
La résiliation du contrat et la mise à jour de la télétransmission sont deux opérations distinctes. L’ancienne complémentaire doit mettre fin à sa connexion et la nouvelle activer la sienne. Consultez votre compte Ameli pour vérifier l’organisme enregistré, y compris pour les enfants et autres bénéficiaires concernés.
Si deux complémentaires apparaissent et que la transmission automatique est bloquée, sollicitez d’abord l’ancien organisme pour sa déconnexion, puis le nouveau pour l’activation. Utilisez le service de sélection proposé dans votre compte lorsqu’il est disponible. À défaut, contactez votre caisse ou votre complémentaire avec les attestations utiles.
Une interruption de télétransmission ne signifie pas nécessairement une absence de couverture. Pendant la transition, vous pouvez transmettre manuellement les décomptes de l’Assurance Maladie à l’organisme compétent. Conservez également les factures acquittées.
Pour les soins réalisés avant la résiliation mais remboursés ensuite, adressez-vous en principe à l’ancienne complémentaire, selon la date des soins et les conditions du contrat. Les traitements étalés, notamment dentaires, méritent une confirmation spécifique. Enfin, vérifiez le premier remboursement du nouvel organisme et les derniers prélèvements de l’ancien : le changement est réellement sécurisé lorsque les dates, les cotisations et les flux de remboursement concordent.

- Changement de complémentaire santé : un mois de délai, aucune rupture de couverture - 26 octobre 2026
- Apnée du sommeil et MDPH : un IAH élevé ne suffit pas à ouvrir des droits - 25 octobre 2026
- Accessoires pour appareil d’apnée du sommeil : la bonne pièce contre les fuites, la sécheresse ou la condensation - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Neuropathie des petites fibres et MDPH : quels droits, quels justificatifs, quelle reconnaissance ?
 Mutuelle maintien de salaire : pourquoi ce nom prête à confusion (et ce qui compte vraiment)
 Assurance de prêt immobilier senior : comparez le coût et l’âge réel des garanties
 Invisalign et remboursement mutuelle : pourquoi un forfait adulte vaut souvent mieux que 300 % BRSS