Assurance de prêt immobilier senior : comparez le coût et l’âge réel des garanties
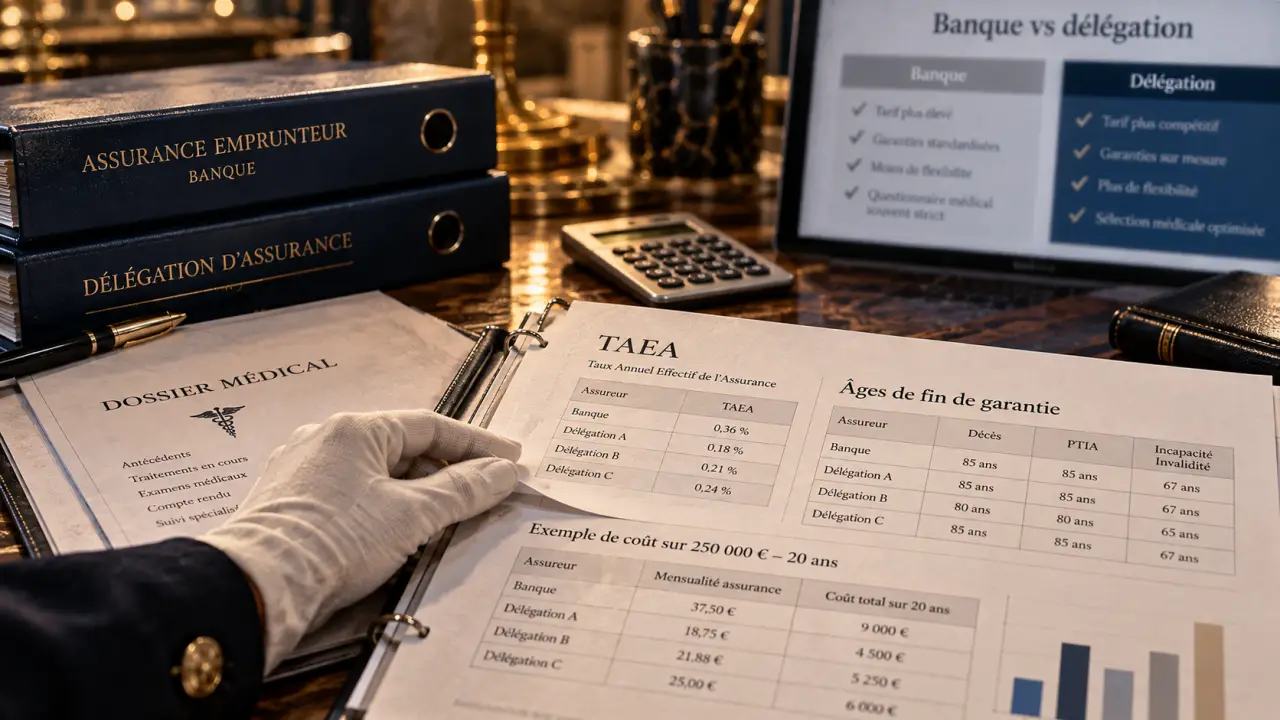
Après 60, 65 ou 70 ans, comparer une assurance de prêt immobilier ne consiste pas seulement à rechercher le taux le plus bas. Il faut vérifier jusqu’à quel âge chaque garantie reste active, ce qu’elle couvre après le départ à la retraite et quel sera le coût total jusqu’à la dernière mensualité. Une assurance adaptée peut protéger les héritiers du capital restant dû et éviter de payer des garanties qui ne correspondent plus à votre situation.
Comparer banque et délégation : deux approches très différentes
L’assurance emprunteur n’est pas légalement obligatoire. Dans la pratique, la banque l’exige presque toujours pour accorder un prêt immobilier, surtout lorsque l’emprunteur est senior. Elle cherche ainsi à garantir le remboursement du capital en cas de décès, de perte totale et irréversible d’autonomie ou, selon le profil, d’invalidité.
Le contrat groupe proposé par la banque repose sur une mutualisation des risques. Les garanties et les conditions sont donc largement standardisées. Cette solution est simple à mettre en place, mais elle ne convient pas forcément à un retraité, à un emprunteur de plus de 65 ans ou à une personne ayant un historique médical particulier.
La délégation d’assurance consiste à souscrire un contrat individuel auprès d’un assureur externe. Depuis la loi Lagarde, entrée en vigueur en 2010, l’emprunteur peut choisir cette option dès la mise en place du crédit. La banque ne peut pas la refuser si le niveau de protection est au moins équivalent à ses exigences.
| Point de comparaison | Contrat groupe bancaire | Assurance individuelle en délégation |
|---|---|---|
| Tarification | Souvent mutualisée et peu personnalisée | Établie selon l’âge, la santé, le projet et les garanties retenues |
| Limites d’âge | Parfois plus restrictives | Variables selon les assureurs, avec des couvertures décès pouvant aller plus loin |
| Garanties | Socle standard | Options et exclusions à examiner contrat par contrat |
| Changement en cours de prêt | Possible | Possible sous réserve d’équivalence des garanties |
La meilleure assurance emprunteur senior n’est donc pas systématiquement celle qui affiche le TAEA le plus faible. Un contrat moins cher, mais dont la garantie décès s’arrête avant la fin du prêt, peut devenir un mauvais choix. Les offres doivent couvrir la même durée, le même capital et la même quotité pour être comparées correctement.
Prix après 60 ans : lire le TAEA sans oublier le coût total
L’âge, la durée de remboursement, le capital emprunté, la quotité assurée, l’état de santé et les garanties choisies influencent directement la cotisation. Le TAEA, ou taux annuel effectif de l’assurance, facilite la comparaison des propositions. Il doit toutefois être examiné avec le coût total, la mensualité et le mode d’évolution des primes pendant le crédit.
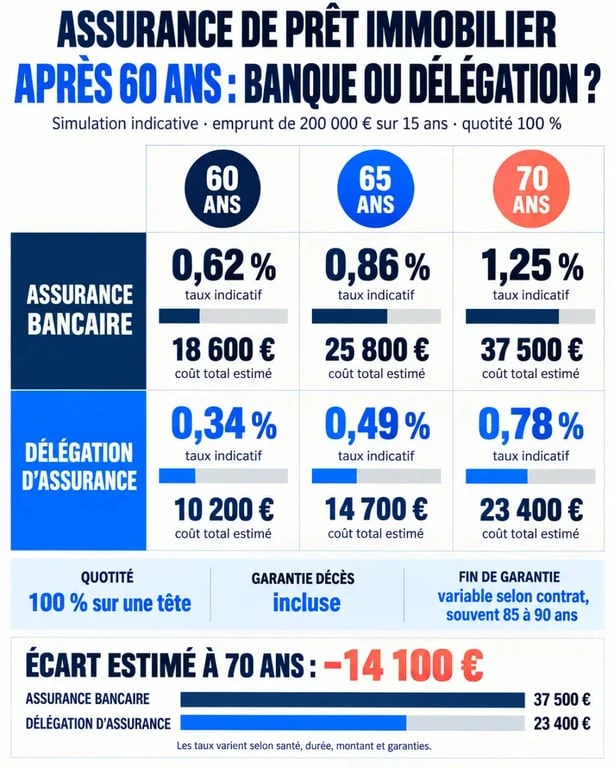
Des taux moyens illustrent l’intérêt potentiel de la mise en concurrence. À 60 ans, ils s’établissent à 0,38 % pour une assurance bancaire contre 0,25 % en délégation, soit une économie moyenne de 34 %. À 65 ans, les repères sont de 0,50 % contre 0,32 %, soit 36 % d’écart. À 70 ans, ils atteignent 0,80 % contre 0,55 %, pour une économie moyenne de 31 %. Ces chiffres ne constituent pas un tarif garanti : un dossier médical, une durée longue ou un niveau élevé de couverture peut modifier fortement le résultat.
Capital initial ou capital restant dû : un détail qui change la lecture
Demandez si les cotisations sont calculées sur le capital initial ou sur le capital restant dû. Dans le premier cas, la prime peut rester stable alors que la dette diminue. Dans le second, elle peut baisser à mesure que le prêt est amorti. Le bon réflexe consiste à additionner toutes les cotisations prévues jusqu’au terme, plutôt que de comparer uniquement la première mensualité.
Le tableau d’amortissement et l’assurance doivent être lus ensemble. La dette diminue mois après mois, mais une prime fixe peut rester au même niveau dans le budget. Pour un senior qui souhaite préserver sa pension disponible, cette comparaison permet de choisir une tarification cohérente avec la baisse progressive de l’encours, sans réduire la durée de protection nécessaire.
Garanties utiles : retraité, actif ou co-emprunteur ne comparent pas la même chose
La garantie décès est le socle de l’assurance de prêt immobilier senior. En cas de décès, l’assureur rembourse tout ou partie du capital restant dû selon la quotité souscrite. La garantie PTIA, pour perte totale et irréversible d’autonomie, intervient lorsque l’assuré ne peut plus exercer d’activité et doit être assisté pour les actes essentiels de la vie.
Convention AERAS : accéder à l’assurance malgré un risque de santé : Découvrez les dispositifs officiels, dont le droit à l’oubli, pour obtenir une assurance de prêt immobilier en cas de risque aggravé de santé.
Les garanties liées au travail doivent être adaptées au statut réel de l’emprunteur :
- IPT : invalidité permanente totale ;
- IPP : invalidité permanente partielle ;
- ITT : incapacité temporaire totale de travail ;
- Perte d’emploi : protection généralement peu pertinente pour un retraité.
Pour une personne déjà à la retraite, payer une ITT ou une garantie perte d’emploi qui cesse à la liquidation des droits n’a souvent pas de sens. Un senior encore actif peut en revanche avoir intérêt à conserver une couverture incapacité et invalidité. Il doit alors vérifier l’âge de cessation, le délai de franchise, les exclusions et les conditions d’indemnisation.
La quotité protège aussi le conjoint et les héritiers
La quotité désigne la part du prêt assurée pour chaque emprunteur. Un couple peut répartir la couverture à 50/50 ou choisir une couverture à 100 % sur chaque tête. Cette seconde solution coûte davantage, mais elle permet de solder intégralement le prêt en cas de décès de l’un des deux assurés. Le choix dépend des revenus du survivant, du patrimoine, de l’âge des co-emprunteurs et de la capacité du conjoint à supporter seul les mensualités.
Âges limites et santé : les vérifications à faire avant de demander un devis
Il faut distinguer trois âges : l’âge maximal d’adhésion, l’âge auquel une garantie cesse et l’âge de fin du prêt. Certains contrats acceptent une souscription jusqu’à 84 ou 85 ans. Des garanties décès peuvent, selon les contrats, rester actives jusqu’à 90 ans. Cela ne signifie pas que les garanties IPT, IPP ou ITT suivent la même durée : elles s’arrêtent fréquemment plus tôt, parfois autour de 70 ans.
Avant toute demande de devis, préparez le montant à emprunter, la durée souhaitée, le tableau d’amortissement si le prêt est déjà signé, votre statut professionnel, votre date prévisionnelle de départ à la retraite et la répartition de quotité. Demandez une réponse écrite sur les âges de fin de garantie, et non uniquement sur l’acceptation du dossier.
Questionnaire médical, surprime et convention AERAS
Le questionnaire de santé peut entraîner une surprime, une exclusion ou une demande d’examens complémentaires. La loi Lemoine a supprimé ce questionnaire dans certains cas depuis le 1er juin 2022 : la part assurée du prêt ne doit pas dépasser 200 000 euros et le remboursement doit intervenir avant les 60 ans de l’emprunteur. Après 60 ans, cette dispense est donc rarement accessible pour un nouveau financement long.
En présence d’un risque aggravé de santé, la convention AERAS peut faciliter l’accès à l’assurance et au crédit. Le droit à l’oubli permet également, sous conditions, de ne pas déclarer certains antécédents de cancer ou d’hépatite C cinq ans après la fin du protocole thérapeutique. Une déclaration sincère reste indispensable : omettre une information médicale peut compromettre l’indemnisation.
Une méthode de comparatif en cinq étapes avant de signer
- Demandez la fiche standardisée d’information de la banque. Elle liste les garanties minimales exigées pour le prêt.
- Comparez des garanties équivalentes. Décès, PTIA, invalidité, incapacité, quotité et durée de couverture doivent être comparables.
- Examinez les exclusions et les délais. Franchise, carence, restrictions liées aux activités ou aux pathologies peuvent limiter l’intérêt d’un contrat.
- Calculez le coût sur toute la durée. TAEA, total des cotisations et évolution des primes doivent être mis face à face.
- Vérifiez la substitution. Grâce à la loi Lemoine, il est possible de changer d’assurance à tout moment, à condition de respecter l’équivalence des garanties demandée par le prêteur.
En cas de refus d’assurance ou de couverture trop coûteuse, le nantissement d’une épargne ou une hypothèque peuvent parfois compléter la discussion avec la banque. Ces solutions engagent toutefois le patrimoine et méritent une analyse précise. Pour un emprunteur senior, le comparatif le plus protecteur est celui qui aligne la durée du crédit, la fin des garanties, le budget réel et la transmission du patrimoine.

- Assurance de prêt immobilier senior : comparez le coût et l’âge réel des garanties - 30 septembre 2026
- Détecteur de chute automatique : 40 secondes pour donner l’alerte, avec des limites à connaître - 29 septembre 2026
- Déambulateur Rollglide ergonomique : confortable au quotidien, mais adapté à quels trajets ? - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Freego Senior : prix, autonomie et transportabilité, les repères à vérifier avant d’acheter
 Chaussures femme personnes âgées : prévenir les chutes, limiter les frottements et garder un bon maintien
 Déambulateur remboursé : 53,81 € de base, ordonnance et mutuelle à vérifier
 Après une chute en EHPAD, plus d’une heure au sol doit alerter