Mutuelle maintien de salaire : pourquoi ce nom prête à confusion (et ce qui compte vraiment)
Taper « mutuelle maintien de salaire » dans un moteur de recherche mène presque toujours à la même déception : des pages qui parlent de prévoyance, d’indemnités journalières et de conventions collectives, sans jamais dire clairement si une mutuelle santé a quoi que ce soit à voir là-dedans. La réponse courte est non. Le maintien de salaire ne relève pas de la mutuelle, mais d’un mécanisme à trois étages : Sécurité sociale, employeur, puis éventuellement assurance individuelle. Comprendre cette mécanique, statut par statut, est la seule façon de savoir si vos revenus seraient réellement protégés en cas d’arrêt de travail.
Mutuelle, prévoyance, maintien de salaire : trois mots, trois garanties différentes
La confusion vient d’un raccourci de langage très répandu, y compris chez certains professionnels de l’assurance. Une mutuelle santé rembourse des frais médicaux : consultations, hospitalisation, optique, dentaire. Elle ne verse jamais un centime pour compenser une perte de revenu. Le maintien de salaire, lui, désigne le fait de continuer à percevoir tout ou partie de son salaire pendant un arrêt de travail, via la Sécurité sociale et l’employeur. La prévoyance, enfin, est un contrat d’assurance, collectif via l’entreprise ou individuel, qui prend le relais quand le maintien de salaire légal et conventionnel s’avère insuffisant ou s’arrête.
Dans la pratique, ces trois briques s’articulent dans le temps. Le maintien de salaire couvre les premiers mois d’arrêt, avec un taux de remplacement qui diminue progressivement. La prévoyance individuelle, elle, prend le relais quand ce filet légal touche à sa fin, ou complète un taux jugé trop faible dès le départ. C’est notamment le cas pour les indépendants, qui n’ont aucun maintien de salaire employeur auquel se raccrocher.
Pourquoi cette confusion terminologique coûte cher
Beaucoup de salariés pensent, à tort, que leur mutuelle d’entreprise les protège en cas d’arrêt long. Ils découvrent souvent l’écart au pire moment : au sixième mois d’un arrêt maladie, quand le salaire dégringole sans que rien ne les ait prévenus. Vérifier la nature exacte de ses contrats en amont, et pas seulement leur nom commercial, évite cette mauvaise surprise. Un contrat « prévoyance » ou « garantie maintien de salaire » proposé par l’employeur ou souscrit à titre individuel est la seule chose qui protège réellement le niveau de vie sur la durée.
Comment fonctionne le maintien de salaire en cas d’arrêt maladie
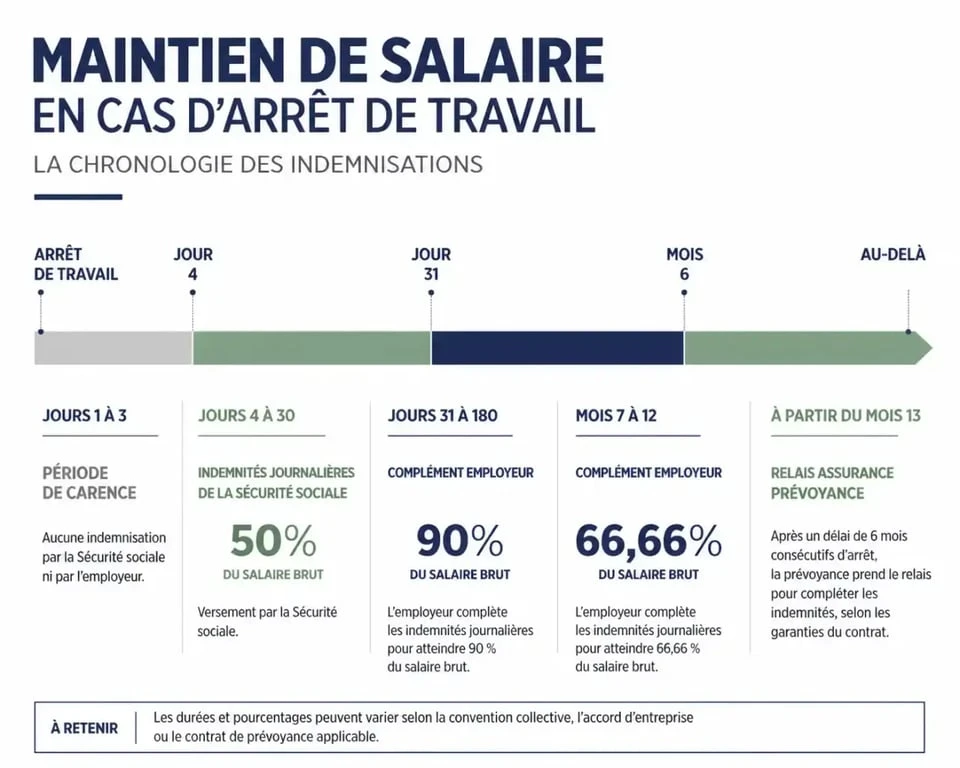
Le mécanisme suit une chronologie précise, avec un délai de carence, un premier niveau d’indemnisation par la Sécurité sociale, puis un complément employeur qui décroît dans le temps.
Le rôle des indemnités journalières de la Sécurité sociale
Après un délai de carence légal de 3 jours (sauf pour les affections de longue durée, où il n’y a pas de carence, et pour les arrêts successifs liés à la même pathologie), la Sécurité sociale verse des indemnités journalières égales à 50 % du salaire journalier de base, plafonnées à 1,4 fois le SMIC. Ces indemnités sont versées pendant 360 jours maximum sur une période de trois années consécutives. Pour ouvrir ce droit, il faut justifier d’un minimum de 150 heures travaillées sur les trois derniers mois, ou de 90 jours d’affiliation, ou encore de 6 mois de cotisation selon les cas.
Le complément versé par l’employeur
Sous réserve d’un an d’ancienneté, l’employeur complète les indemnités de la Sécurité sociale pour atteindre 90 % du salaire brut pendant les 30 premiers jours d’arrêt, puis 66,66 % (les deux tiers) durant les 30 jours suivants. Cette durée d’indemnisation augmente avec l’ancienneté : elle s’allonge de 10 jours supplémentaires tous les 5 ans, jusqu’à un maximum de 90 jours. Une convention collective peut prévoir des conditions plus favorables que ce socle légal. Vérifier son propre accord de branche avant de tirer des conclusions générales reste donc utile.
Le maintien de salaire selon votre statut professionnel
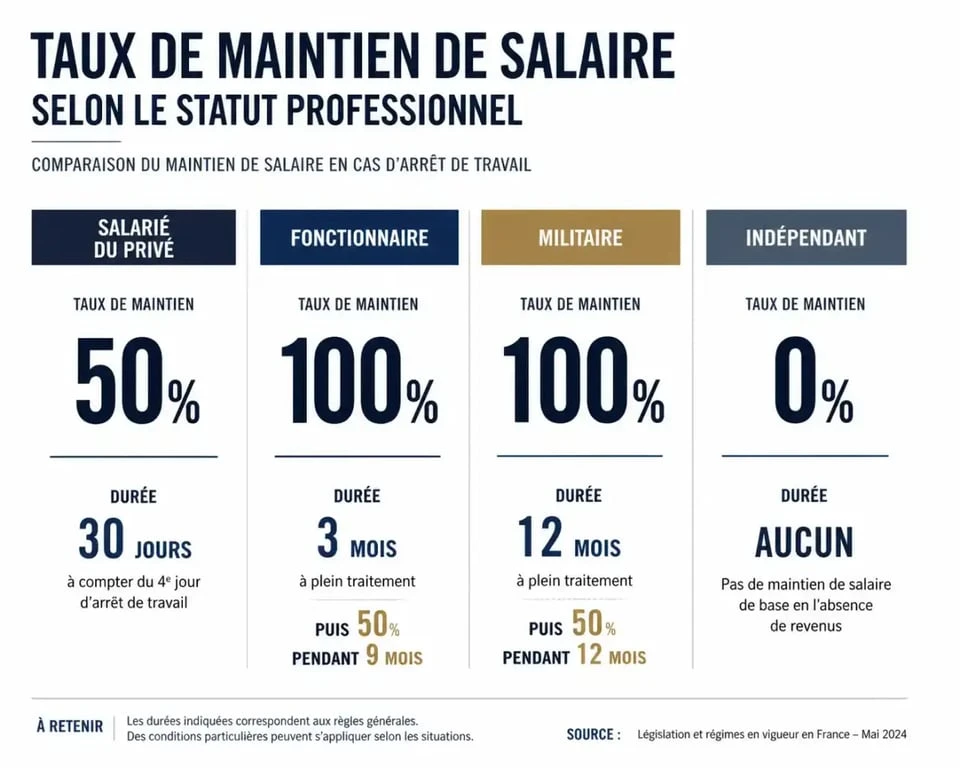
Le taux de couverture réel varie fortement selon que l’on est salarié du privé, fonctionnaire, militaire ou indépendant. Cette segmentation est essentielle : elle détermine si un maintien de salaire complémentaire est un confort ou une nécessité.
Salariés du privé
Le schéma décrit plus haut s’applique : IJSS à 50 % puis complément employeur dégressif (90 % puis 66,66 %). Passé cette période, en l’absence de convention collective plus généreuse ou de contrat de prévoyance, le salarié retombe aux seules IJSS, soit environ la moitié de son salaire habituel.
Fonctionnaires et agents publics
Le régime est différent : un fonctionnaire en congé de maladie ordinaire perçoit 90 % de son traitement indiciaire pendant les trois premiers mois, puis 50 % pendant les neuf mois suivants. Les primes, en revanche, ne sont généralement pas maintenues à ce niveau, ce qui crée un écart réel souvent sous-estimé.
Militaires
Les militaires bénéficient de 90 % de leur solde pendant 6 mois, mais avec une particularité : une partie des primes peut être perdue dès le deuxième jour d’arrêt, bien avant que le taux de solde ne baisse. C’est un point spécifique à ce statut, rarement évoqué ailleurs.
Travailleurs indépendants et professions libérales
C’est le statut le plus exposé. Un indépendant ne bénéficie d’aucun maintien de salaire employeur, pour la raison simple qu’il n’a pas d’employeur. Il dépend uniquement des indemnités journalières de son régime (Sécurité sociale des Indépendants ou régime spécifique selon l’activité), souvent avec un délai de carence plus long et un niveau de couverture plus faible. Pour ce profil, une garantie individuelle n’est pas un complément de confort : c’est souvent la seule protection existante face à un arrêt de travail prolongé.
Pourquoi la protection légale ne suffit pas toujours
Même pour un salarié bien couvert par sa convention collective, le filet légal a une limite dans le temps. Passé le maintien employeur, le retour aux seules IJSS à 50 % est une perte de revenu directe et durable pour toute la suite de l’arrêt. Pour un foyer avec un crédit immobilier ou des charges fixes, cet écart se traduit vite en tension financière concrète, bien avant que l’arrêt ne devienne définitivement handicapant.
Ce mécanisme fonctionne comme trois relais qui ne démarrent pas au même rythme : celui de la Sécurité sociale part tout de suite mais reste bas, celui de l’employeur avance vite puis ralentit après 30 jours, et celui de l’assurance individuelle, quand elle existe, ne se met en marche qu’après un délai d’attente contractuel généralement fixé à 6 mois après l’adhésion (sauf en cas d’accident, où la couverture est immédiate). Une garantie complémentaire souscrite le jour où l’on se sent déjà fragile arrive donc trop tard : elle n’a de valeur que si elle est en place avant que l’aléa ne survienne. D’où l’intérêt d’anticiper cette couverture pendant une période de bonne santé, et non au premier signal d’alerte.
Les garanties à connaître avant de comparer des formules
Une assurance maintien de salaire complémentaire repose sur plusieurs garanties distinctes, qu’il est utile de différencier avant de comparer des offres.
Incapacité temporaire de travail (ITT) et invalidité permanente (IP)
La garantie ITT verse un revenu de remplacement pendant un arrêt de travail temporaire, une fois le délai d’attente contractuel passé. La durée maximale d’indemnisation est généralement de 5 ans, réduite à 1 an pour les maladies dites non objectivables (troubles difficiles à mesurer cliniquement, comme certains troubles anxieux ou lombalgies chroniques). La garantie IP prend le relais en cas de séquelles durables affectant la capacité à travailler, avec un niveau d’indemnisation calculé selon le taux d’invalidité constaté.
Décès et perte totale et irréversible d’autonomie (PTIA)
Ces garanties, souvent associées au maintien de salaire dans un même contrat, versent un capital ou une rente aux proches en cas de décès, ou à l’assuré lui-même en cas de dépendance totale. Elles ne remplacent pas une garantie maintien de salaire mais la complètent dans une logique de protection globale du foyer.
Indemnisation forfaitaire ou indemnitaire : deux logiques de calcul
Deux modes de calcul coexistent sur le marché. Le mode indemnitaire verse un pourcentage du salaire réel, dans la limite de 100 % du revenu net. Le mode forfaitaire verse un montant fixe en euros, choisi à la souscription, indépendamment de l’évolution du salaire. Le premier suit les revenus réels, le second offre une prévisibilité totale du montant perçu, ce qui peut convenir à un profil aux revenus variables comme un indépendant.
Conditions, délais et exclusions à vérifier avant de signer
Avant de souscrire, plusieurs points méritent une lecture attentive du contrat plutôt qu’une confiance aveugle dans la plaquette commerciale.
L’âge de souscription est généralement compris entre 18 et 65 ans. Le contrat exige souvent que l’assuré exerce une activité professionnelle effective au moment de l’adhésion, et qu’il ne soit pas déjà en arrêt de travail, une clause qui exclut de facto la souscription en pleine crise. Le délai d’attente contractuel de 6 mois signifie qu’un arrêt survenant juste après l’adhésion, pour une cause autre qu’un accident, ne sera pas couvert : c’est un point de vigilance majeur, souvent mal compris par les nouveaux souscripteurs. Enfin, la durée maximale d’indemnisation (5 ans pour l’ITT, 1 an pour les pathologies non objectivables) doit être comparée d’une offre à l’autre, tout comme les exclusions propres à chaque contrat, qui peuvent porter sur certaines pratiques sportives à risque ou des pathologies préexistantes non déclarées.
Combien coûte une garantie maintien de salaire complémentaire
Le tarif d’une assurance maintien de salaire dépend de plusieurs facteurs combinés : l’âge de l’assuré, sa profession (un métier physique ou à risque augmente la cotisation), le niveau de revenu à couvrir, et le niveau de garantie choisi (franchise courte ou longue, plafond d’indemnisation, options comme la garantie décès associée). Un indépendant aux revenus irréguliers paiera généralement plus cher qu’un salarié en CDI pour un même niveau de couverture, car ce risque est jugé plus difficile à évaluer par l’assureur. Comparer plusieurs devis sur des garanties strictement équivalentes est la seule façon d’obtenir une comparaison honnête : il faut vérifier la même franchise, la même durée et le même mode de calcul, plutôt que de comparer des prix qui cachent des niveaux de protection très différents.
Comment choisir sa formule sans se tromper
Le choix d’une formule doit partir d’un diagnostic personnel simple : quel serait l’écart réel entre mon revenu actuel et ce que je toucherais après 3, 6 ou 12 mois d’arrêt, compte tenu de mon statut et de ma convention collective ? Cet écart, une fois chiffré, donne le niveau de garantie à viser plutôt qu’un montant choisi au hasard.
Quelques points de vérification concrets aident à comparer les formules entre elles : le délai de carence contractuel, la durée maximale d’indemnisation, le mode de calcul (indemnitaire ou forfaitaire), les exclusions spécifiques au métier exercé, et la possibilité de moduler les garanties en cours de contrat si la situation professionnelle évolue. Pour un indépendant ou une profession libérale, il est particulièrement utile de vérifier si le contrat prévoit un délai de carence réduit en cas d’accident, ce qui fait souvent la différence en cas de coup dur soudain plutôt que de maladie progressive.
Enfin, le meilleur moment pour souscrire reste, par définition, celui où l’on n’en a pas encore besoin : en bonne santé, avant tout signe de fragilité susceptible d’entraîner une exclusion ou une surprime. Attendre un premier accident du travail ou un diagnostic pour se pencher sur la question revient à réduire ses propres options au moment où elles compteraient le plus.

- Mutuelle maintien de salaire : pourquoi ce nom prête à confusion (et ce qui compte vraiment) - 20 septembre 2026
- Quelle marque de monte-escalier choisir : comparatif des leaders et critères de fiabilité - 19 septembre 2026
- Mutuelle ou complémentaire santé : le contrat compte plus que le nom - 17 septembre 2026