Mutuelle ou complémentaire santé : le contrat compte plus que le nom
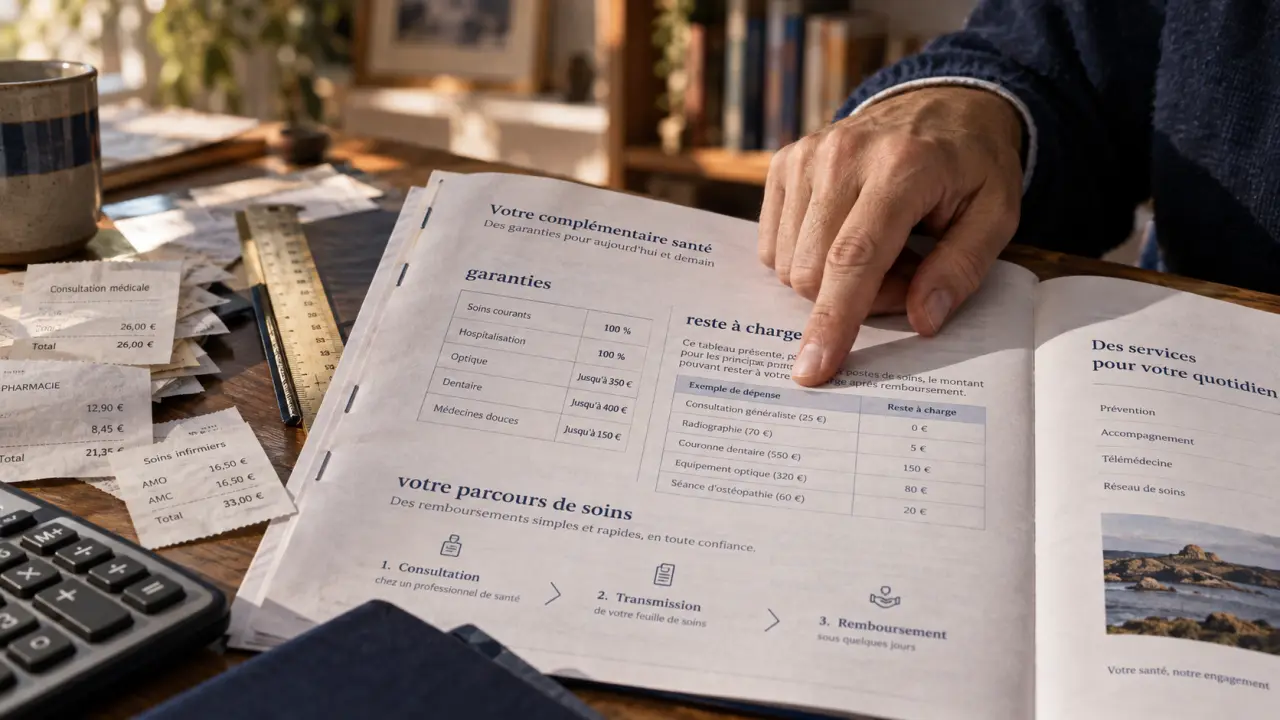
La différence entre mutuelle et complémentaire santé repose d’abord sur une confusion de vocabulaire. Dans la vie courante, « mutuelle » désigne souvent toute couverture qui intervient après l’Assurance maladie. En réalité, la complémentaire santé décrit la fonction du contrat, tandis que la mutuelle désigne un type d’organisme qui peut proposer cette protection. Pour comparer efficacement, il faut donc regarder les garanties, les limites de remboursement, la cotisation et les services associés.
La complémentaire santé intervient après l’Assurance maladie
L’Assurance maladie rembourse une partie des dépenses de santé selon ses propres bases de remboursement. Le montant restant peut comprendre le ticket modérateur, des dépassements d’honoraires ou des actes peu remboursés, voire pas du tout. Cette somme forme le reste à charge de l’assuré.
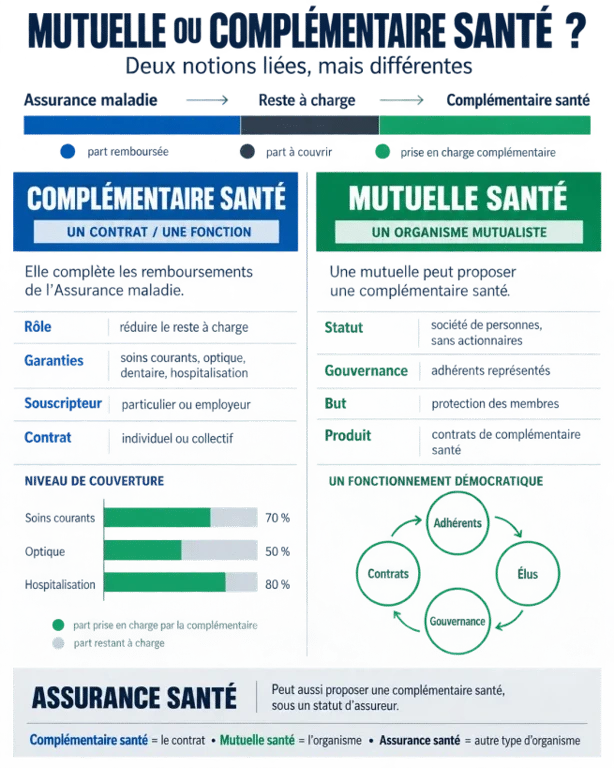
Une complémentaire santé est un contrat destiné à prendre en charge tout ou partie de ce reste à charge. Selon les garanties souscrites, elle peut couvrir les soins courants, les frais pharmaceutiques, l’hospitalisation, l’optique, le dentaire, l’audition ou certains soins de confort. Elle peut être individuelle, lorsqu’elle est choisie directement par l’assuré, ou collective, lorsqu’elle est proposée dans le cadre d’une entreprise.
« Mutuelle » est souvent un raccourci, mais pas toujours le terme exact
Lorsqu’une personne dit qu’elle « a une mutuelle », elle veut généralement dire qu’elle possède une complémentaire santé. Ce raccourci est compréhensible, car une mutuelle peut effectivement commercialiser ce type de contrat. Toutefois, une complémentaire santé peut aussi être proposée par une compagnie d’assurance ou par un autre organisme habilité. Le niveau de protection ne dépend donc pas du mot employé : il dépend du contrat et de son tableau de garanties.
Mutuelle, assurance santé et complémentaire : distinguer l’organisme du contrat
La complémentaire santé est la couverture souscrite. La mutuelle et la compagnie d’assurance sont, quant à elles, des organismes susceptibles de la proposer. Cette distinction permet de comprendre leur statut et leur fonctionnement, sans supposer qu’un modèle offre automatiquement de meilleurs remboursements qu’un autre.
| Notion | Ce qu’elle désigne | Cadre et fonctionnement | Ce qu’il faut vérifier |
|---|---|---|---|
| Complémentaire santé | Un contrat qui complète les remboursements de l’Assurance maladie | Peut être individuel ou collectif | Garanties, plafonds, exclusions, cotisation et services |
| Mutuelle santé | Une complémentaire proposée par une mutuelle | Organisation à but non lucratif régie par le Code de la mutualité, avec une gouvernance impliquant ses membres | Niveau de couverture réellement prévu par le contrat |
| Assurance santé | Une complémentaire proposée par une compagnie d’assurance | Produit généralement régi par le Code des assurances | Conditions tarifaires, garanties et modalités de remboursement |
La particularité du modèle mutualiste
Une mutuelle repose sur une logique de solidarité entre adhérents et sur une finalité non lucrative. Ses membres peuvent participer à sa gouvernance, notamment par l’intermédiaire d’une assemblée générale et d’un conseil d’administration. À l’inverse, une assurance santé est un produit distribué par une compagnie d’assurance. Cette différence de statut et de gouvernance est réelle, mais elle ne suffit pas à déterminer si un contrat sera plus protecteur ou moins cher.
Dans les deux cas, les cotisations financent les remboursements et les services prévus au contrat. Une formule renforcée pour l’hospitalisation, l’optique ou le dentaire entraîne généralement une cotisation plus élevée. La comparaison doit donc porter sur le rapport entre les besoins prévisibles et les montants ou forfaits réellement pris en charge.
Comparer un contrat en suivant le parcours d’une dépense
Choisir une couverture revient à suivre le parcours probable d’une dépense : consultation, remboursement de l’Assurance maladie, éventuel dépassement, transmission à la complémentaire, puis montant final payé. Un même soin peut ainsi laisser un reste à charge différent selon le praticien, le parcours de soins, la base de remboursement et la garantie choisie. Lire uniquement une ligne indiquant « 100 % », sans identifier sa base de calcul, peut donc donner une impression trompeuse de protection totale.
Les garanties à examiner poste par poste
Les soins courants constituent un premier repère. Les consultations, analyses et médicaments peuvent laisser une somme à payer, notamment en présence de dépassements d’honoraires. Pour l’hospitalisation, vérifiez la prise en charge du forfait journalier, des honoraires et, si vous en avez besoin, de la chambre particulière. Les besoins en optique, en dentaire et en audition méritent une lecture attentive : les équipements, prothèses, lentilles ou frais d’orthodontie ne sont pas couverts de la même manière selon les formules.
Certains contrats prévoient aussi des forfaits pour les médecines douces ou d’autres soins non remboursés par l’Assurance maladie. Ces options ont un intérêt si elles correspondent à un usage réel. Un forfait peu utilisé ne compense pas une couverture insuffisante pour l’hospitalisation ou les dépassements d’honoraires.
Plafonds, exclusions et délais : les détails qui changent le remboursement
Avant de souscrire, contrôlez les plafonds annuels ou par acte, les forfaits exprimés en euros, les exclusions et les éventuels délais de carence. Une garantie peut figurer dans le contrat tout en restant limitée pour certains équipements ou certaines situations. Vérifiez aussi les conditions d’application, car le niveau annoncé ne suffit pas toujours à connaître la somme effectivement remboursée.
Le tiers payant est un autre service à examiner. Lorsqu’il s’applique, il évite d’avancer tout ou partie des frais couverts chez les professionnels partenaires ou équipés. La télétransmission et l’existence éventuelle d’un réseau de soins peuvent également faciliter les démarches, selon les services prévus par la formule.
Un contrat responsable peut encadrer certaines prises en charge et s’articuler avec le dispositif 100 % Santé pour les équipements relevant des paniers concernés. Il reste nécessaire de vérifier les conditions exactes proposées. Le nom du dispositif ne dispense pas de lire les niveaux de garantie hors panier ni les éventuels dépassements.
Adapter la couverture à sa situation personnelle et professionnelle
Il n’existe pas de meilleure mutuelle ou de meilleure complémentaire santé dans l’absolu. Un étudiant sans besoin particulier recherchera souvent une cotisation maîtrisée et des garanties essentielles. Une famille devra prendre en compte les besoins cumulés des enfants, notamment en optique, en dentaire ou en orthodontie. Un senior pourra privilégier l’hospitalisation, l’audition et les soins réguliers. Un travailleur indépendant devra, lui, arbitrer entre budget professionnel et protection individuelle.
Contrat individuel, mutuelle d’entreprise et C2S
Un salarié peut bénéficier d’un contrat collectif mis en place par son employeur, souvent appelé mutuelle d’entreprise. Il doit alors examiner les garanties de base, la part financée par l’employeur et les possibilités d’ajouter des ayants droit. Si la couverture ne répond pas à certains besoins, une surcomplémentaire peut parfois être envisagée, après avoir comparé son coût avec l’amélioration réelle des remboursements.
Le contrat individuel reste adapté aux personnes sans couverture collective, aux indépendants, aux retraités ou à celles qui recherchent des garanties particulières. La Complémentaire santé solidaire, ou C2S, est une solution distincte destinée aux personnes remplissant des conditions de résidence et de ressources. Elle ne doit pas être confondue avec une offre commerciale classique.
Une méthode simple pour choisir sans se laisser guider par le seul prix
Commencez par lister les dépenses déjà engagées ou probables sur l’année : spécialistes pratiquant des dépassements, lunettes, soins dentaires, hospitalisation programmée, besoins des enfants ou suivi régulier. Comparez ensuite plusieurs contrats offrant des garanties comparables, plutôt qu’une formule économique avec une formule beaucoup plus protectrice.
- Repérez les postes prioritaires : hospitalisation, soins courants, optique, dentaire, audition ou médecines douces.
- Lisez les modalités de remboursement : le pourcentage, le forfait, le plafond et la base de calcul doivent être compris avant la signature.
- Vérifiez les contraintes pratiques : tiers payant, télétransmission, délais de carence, exclusions et réseau de soins éventuel.
- Calculez le coût global : une cotisation basse peut laisser un reste à charge important si les garanties sont insuffisantes.
En résumé, une mutuelle est une forme de complémentaire santé, mais toute complémentaire santé n’est pas nécessairement proposée par une mutuelle. Le choix pertinent repose moins sur l’étiquette de l’organisme que sur la clarté des garanties, leur adéquation avec vos soins et les conditions concrètes de remboursement.

- Mutuelle ou complémentaire santé : le contrat compte plus que le nom - 17 septembre 2026
- La surveillance d’une personne âgée protège l’autonomie, à condition de choisir le bon dispositif - 16 septembre 2026
- Dyspraxie adulte : comment identifier les signes et engager un parcours de diagnostic - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 AAH et taux d’incapacité de 80 % : critères, démarches et droits essentiels
 Abeille mutuelle senior : 7 formules et 2 options pour protéger dentaire, optique et hospitalisation
 La dépression peut justifier un arrêt de travail, avec secret médical et reprise progressive
 Algodystrophie : comment le taux d’IPP est évalué après consolidation et selon le métier