Leasing de matériel médical : alléger les mensualités sans sous-estimer le coût total
Le leasing de matériel médical permet d’équiper un cabinet sans payer immédiatement le prix d’achat, en échange de loyers versés pendant une durée convenue. Son intérêt dépend du coût total, des services inclus et des modalités de fin de contrat. Pour comparer location, crédit-bail et achat, examinez des offres portant sur le même équipement, avec une durée d’utilisation et un niveau de maintenance équivalents.
Identifier le contrat derrière le mot « leasing »
Le terme leasing recouvre plusieurs montages. Dans un crédit-bail médical, trois acteurs interviennent : le professionnel choisit son équipement auprès du fournisseur, puis la société de financement l’achète et le lui loue. Le financeur reste propriétaire pendant le contrat. Le professionnel peut utiliser le matériel, selon les obligations d’entretien et d’assurance prévues au contrat.
Crédit-bail, LOA et location : la différence décisive
Le crédit-bail mobilier professionnel comprend une option d’achat dont les conditions sont fixées dès la signature. L’expression « location avec option d’achat », ou LOA, désigne également cette possibilité de devenir propriétaire. En revanche, une location financière ou une location simple ne prévoit pas nécessairement d’option d’achat. Un abonnement peut inclure des services, mais son intitulé ne garantit ni une maintenance complète ni un renouvellement gratuit.
À l’échéance, les possibilités varient : lever l’option d’achat au montant prévu, restituer le matériel ou négocier un renouvellement. Aucune de ces issues n’est automatique. Vérifiez aussi le préavis, les modalités de prolongation et les éventuels frais de restitution.
Une durée adaptée à l’usage réel
Les financements proposés s’étendent couramment de 24 à 84 mois, soit de deux à sept ans, notamment chez MACSF. La durée du contrat doit correspondre à la vie utile de l’équipement et à son rythme d’évolution technologique. Un matériel informatique vite dépassé ne se raisonne pas comme une table d’examen durable. Allonger la durée réduit généralement le loyer, mais prolonge l’engagement et peut augmenter le coût total.
Définir les équipements et les services à financer
Le leasing peut concerner les professions médicales et paramédicales, les cabinets individuels ou de groupe, les maisons de santé pluriprofessionnelles et les établissements. L’acceptation dépend toutefois du matériel, du fournisseur et de la solidité financière du demandeur. Selon les offres, les équipements neufs comme reconditionnés peuvent être éligibles.
- Diagnostic et imagerie : échographes, équipements de radiologie, scanners et appareils de mesure.
- Soins et plateau technique : fauteuils dentaires, lasers médicaux et matériel de rééducation.
- Hygiène et stérilisation : autoclaves et stérilisateurs.
- Aménagement et numérique : tables d’examen, mobilier professionnel, postes informatiques et solutions associées, selon leur éligibilité.
Demandez un devis qui détaille l’installation, la livraison, la formation et les accessoires. Pour un équipement lourd, budgétez séparément les travaux, les raccordements et les contraintes du local s’ils ne sont pas financés. Le financement ne dispense pas de vérifier la conformité du dispositif, sa traçabilité et les obligations de maintenance applicables.
Pour éviter des renouvellements coûteux, distinguez trois rythmes : celui des équipements durables, celui des appareils sensibles aux évolutions cliniques et celui des outils numériques. Les réunir dans un seul contrat peut conduire à remplacer trop tôt un mobilier encore adapté ou à conserver trop longtemps un logiciel dépassé. Des échéances différenciées permettent de renouveler chaque ensemble au bon moment, sans mobiliser tout le budget du cabinet en même temps.
Comparer le coût total plutôt que le seul loyer
La mensualité dépend du prix financé, de la durée, du coût du financement, du premier versement et de l’éventuelle option d’achat. Certaines offres financent 100 % du TTC sans apport. D’autres prévoient un premier loyer majoré : il réduit les loyers suivants, mais exige une sortie de trésorerie immédiate. Contrairement à un dépôt de garantie, cette somme n’est généralement pas récupérable.
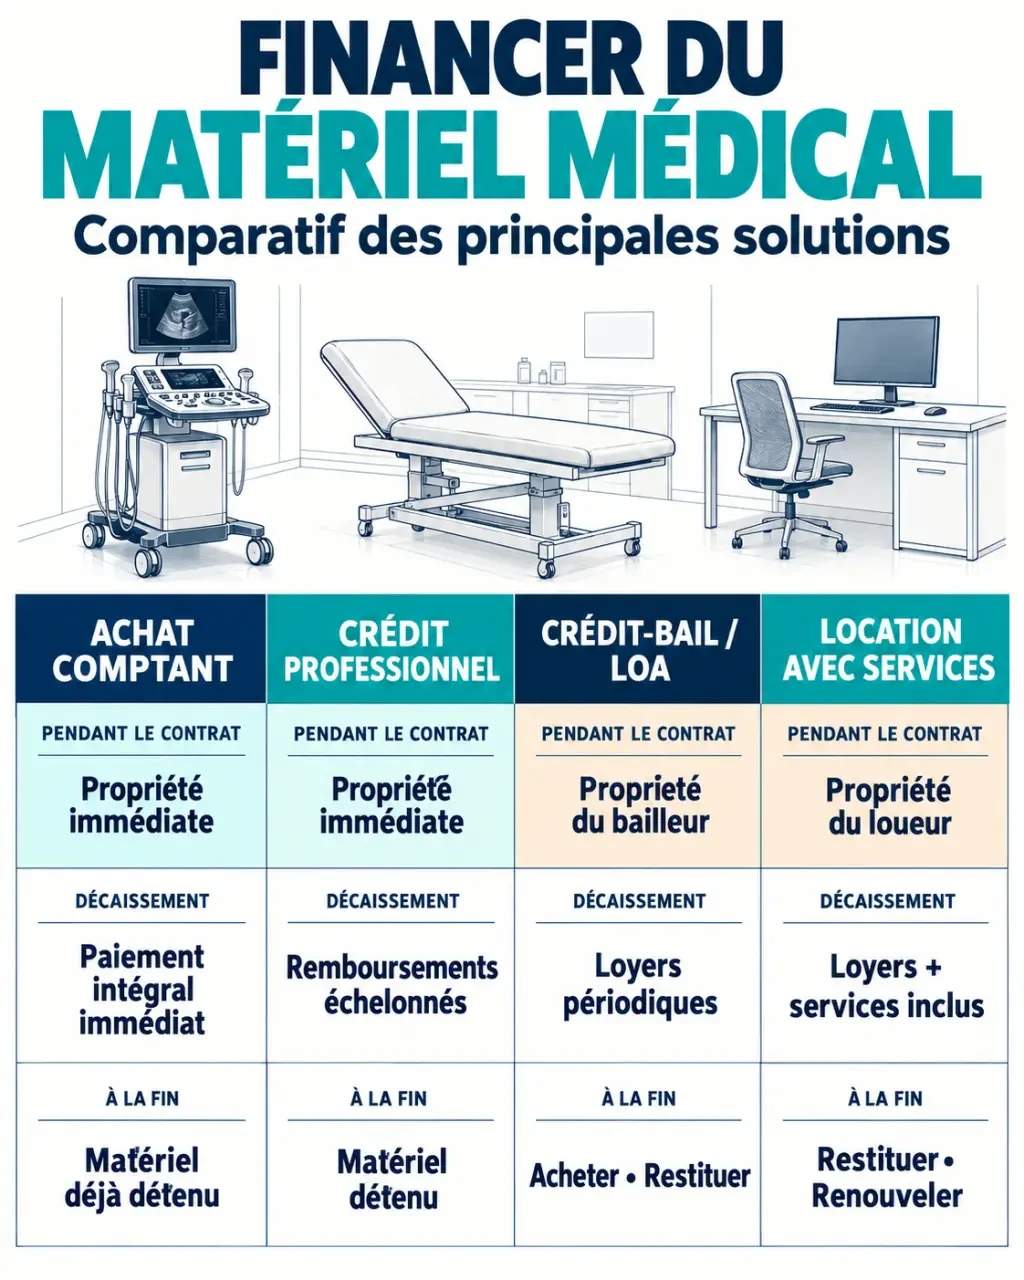
| Solution | Propriété | Trésorerie et coût | Fin d’utilisation |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement initial élevé, sans coût de financement | Conservation, revente ou recyclage |
| Crédit professionnel | En principe immédiate | Échéances comprenant capital et intérêts | Matériel conservé après remboursement |
| Crédit-bail ou LOA | Au financeur jusqu’à l’achat éventuel | Loyers, frais et option à additionner | Achat ou restitution selon le contrat |
| Location avec services | Au bailleur | Loyers intégrant les services expressément prévus | Restitution ou renouvellement à organiser |
Reconstituer une comparaison à périmètre égal
Demandez un échéancier complet, puis additionnez le premier loyer, les loyers suivants, les frais de dossier, l’assurance, la maintenance non incluse et l’option d’achat si vous souhaitez conserver l’appareil. Ajoutez les frais prévisibles de livraison et de restitution. Si le premier loyer figure déjà dans l’échéancier, ne le comptez pas une seconde fois.
Comparez ce total à celui de l’achat comptant et du crédit, en intégrant les mêmes services et, si vous restez propriétaire, une valeur de revente prudente. Une location plus chère peut se justifier si elle comprend une maintenance et un remplacement réellement utiles. À l’inverse, acheter un équipement durable peut coûter moins cher si la trésorerie le permet.
Fiscalité : raisonner selon votre régime
Les loyers professionnels peuvent être déductibles, selon les règles applicables à votre activité et à votre régime fiscal. Cela ne signifie pas qu’ils sont intégralement compensés par une économie d’impôt. Pour un achat, le traitement passe généralement par l’immobilisation et l’amortissement ; le remboursement du capital d’un crédit n’est pas une charge déductible.
La formule « CAPEX vers OPEX » décrit une logique budgétaire, pas une règle comptable universelle. Faites valider le traitement du contrat par votre expert-comptable. Si votre activité ne permet pas de récupérer la TVA, comparez les décaissements TTC, et non les seuls prix hors taxes.
Sécuriser la continuité des soins avant de signer
Une garantie constructeur ne remplace pas nécessairement un contrat de maintenance. Faites préciser les interventions préventives, les réparations, les pièces, les déplacements et les exclusions. Demandez surtout quel est le délai d’intervention et si un appareil de prêt est prévu : une panne ne suspend pas automatiquement les loyers.
Selon les garanties souscrites, l’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques. Elle est distincte de l’assurance qui couvre le professionnel contre le décès, l’incapacité ou l’invalidité. Vérifiez les franchises, les plafonds et les conséquences d’un sinistre sur le financement restant dû.
- Sortie anticipée : demandez le montant des indemnités, y compris en cas de cessation d’activité.
- Impayés : vérifiez les pénalités, les sommes exigibles et les conditions de reprise du matériel.
- Restitution : contrôlez l’état attendu, le transport, la désinstallation et l’effacement des données de santé.
- Renouvellement : vérifiez s’il nécessite un nouveau financement et comment l’ancien contrat prend fin.
Obtenir des offres réellement comparables
Préparez le devis du fournisseur, les informations sur la structure, les justificatifs professionnels, les derniers comptes disponibles et, en cas d’installation, un prévisionnel. Le financeur peut demander des précisions sur la trésorerie, les engagements en cours et les garanties. Pour une MSP ou un cabinet de groupe, désignez clairement l’entité qui signera le contrat.
Transmettez le même cahier des charges à plusieurs fournisseurs spécialisés ou sociétés de financement : équipement identique, durée, premier loyer, services et scénario de sortie. MACSF annonce une réponse sous 48 heures, et sous 24 heures dans 70 % des cas. Faites confirmer les conditions de ce délai et le moment à partir duquel il court pour votre dossier.
Demandez une simulation écrite avec le coût total et un échéancier, puis vérifiez qu’elle reste compatible avec une activité inférieure aux prévisions. Un financement adapté préserve suffisamment de trésorerie pour les charges courantes et les imprévus, sans vous engager pour un matériel inadapté ou une sortie de contrat trop coûteuse.

- Leasing de matériel médical : alléger les mensualités sans sous-estimer le coût total - 22 octobre 2026
- Acheter une voiture adaptée au handicap : choisir entre TPMR, aménagement et occasion - 17 octobre 2026
- Location d’un appareil d’apnée du sommeil : comptez 30 à 45 € par semaine, avec un reste à charge variable - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAPA en cardiologie : prix, fonctionnement et critères pour bien choisir son équipement
 Débifibrillateur Heartsafe familial : choisir le mode enfant, le bon guidage vocal et un entretien fiable
 Bas de contention trop serré : signes d’alerte, risques et réglages à corriger
 La physiothérapie associe appareils, mouvements et exercices pour récupérer