Invisalign et remboursement mutuelle : pourquoi un forfait adulte vaut souvent mieux que 300 % BRSS
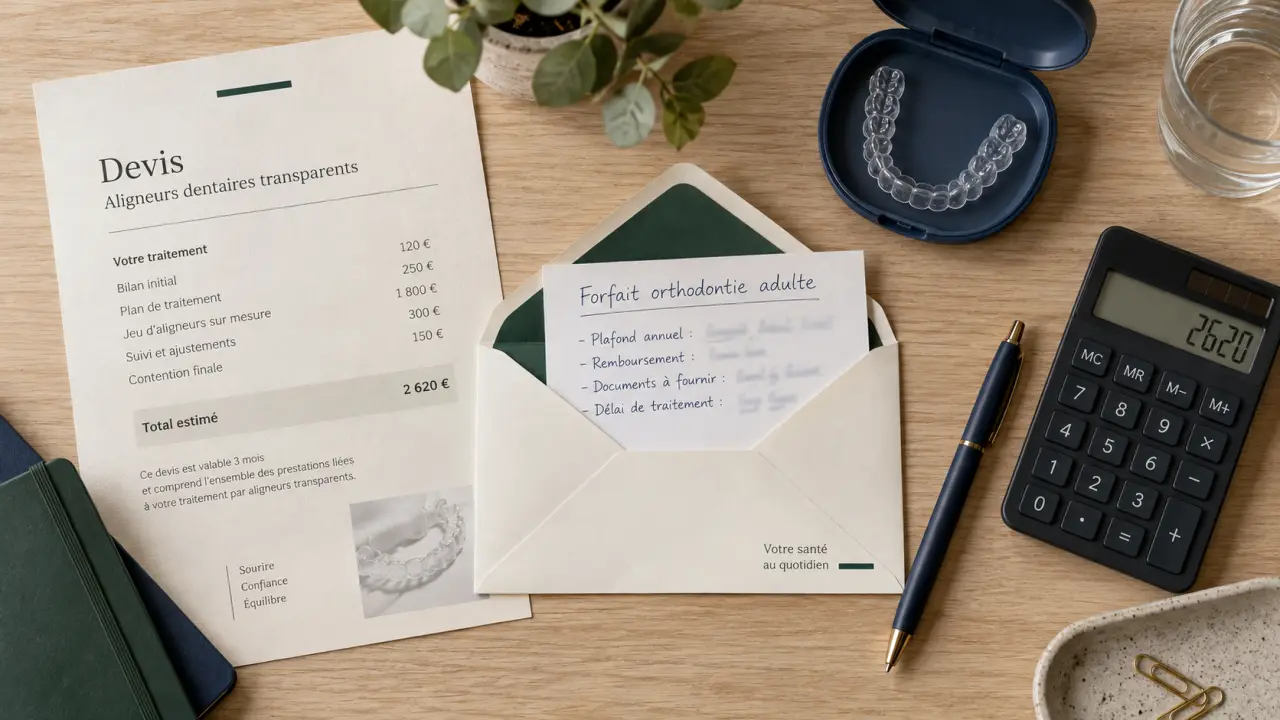
Une mutuelle peut rembourser une partie d’un traitement Invisalign, mais la prise en charge dépend surtout de l’âge du patient et des garanties prévues au contrat. Chez l’adulte, l’Assurance Maladie ne rembourse généralement pas l’orthodontie. Un forfait dédié à l’orthodontie adulte ou non remboursée est donc souvent plus utile qu’un simple pourcentage de BRSS. Avant de commencer, demandez un devis détaillé au praticien et une simulation écrite à votre complémentaire santé pour connaître votre reste à charge.
Invisalign : qui rembourse selon l’âge du patient ?
Invisalign utilise des aligneurs transparents et amovibles conçus sur mesure. Pour le remboursement, la marque et le caractère discret des gouttières ne suffisent pas à déterminer la prise en charge. L’âge du patient, le statut de l’orthodontie et les garanties souscrites sont les éléments à examiner.
Avant 16 ans : une intervention possible de l’Assurance Maladie
Lorsque le traitement commence avant le 16e anniversaire, l’Assurance Maladie peut intervenir sous certaines conditions. Une demande d’entente préalable est notamment nécessaire. La base de remboursement mentionnée est de 193,50 € par semestre. Le traitement doit commencer dans les six mois suivant l’accord, et la prise en charge peut durer jusqu’à trois ans, dans la limite des semestres accordés.
Dans ce cas, la mutuelle peut compléter tout ou partie de la somme restant après l’Assurance Maladie, selon les conditions du contrat. Les patients éligibles à la Complémentaire Santé Solidaire (CSS) doivent aussi vérifier les règles applicables à leur dossier.
À partir de 16 ans : la mutuelle devient l’interlocuteur central
Pour l’orthodontie adulte, l’Assurance Maladie ne rembourse généralement pas le traitement. Une exception existe dans le cadre d’un parcours orthodontico-chirurgical associé à une chirurgie maxillo-faciale, avec la possibilité d’une prise en charge d’un semestre. En dehors de cette situation, le remboursement Invisalign dépend d’une garantie explicitement prévue pour l’orthodontie adulte, les actes hors nomenclature ou l’orthodontie non remboursée par le régime obligatoire.
Une formule dentaire renforcée ne couvre donc pas automatiquement les aligneurs. Certains contrats remboursent les couronnes ou les implants tout en excluant l’orthodontie adulte. Consultez le tableau de garanties et recherchez une ligne consacrée à ce poste.
Forfait en euros ou pourcentage BRSS : comprendre ce que rembourse réellement la mutuelle
La formulation de la garantie peut prêter à confusion. Un pourcentage élevé s’applique à une base de remboursement. Or, chez l’adulte, l’absence habituelle de remboursement par l’Assurance Maladie rend cette base peu utile pour un traitement Invisalign. Le niveau affiché ne correspond donc pas nécessairement à la somme versée.
| Type de garantie | Fonctionnement | Intérêt pour Invisalign adulte |
|---|---|---|
| Pourcentage de BRSS | Le remboursement est calculé à partir de la base de remboursement de la Sécurité sociale. | La prise en charge peut rester limitée si l’acte n’est pas remboursé par l’Assurance Maladie. |
| Forfait annuel ou semestriel | La mutuelle prévoit un montant fixe en euros, par exemple pour l’orthodontie adulte non remboursée. | Le montant est plus lisible et généralement plus pertinent pour un adulte. |
| Garantie mixte | Le contrat associe un pourcentage de BRSS à une enveloppe complémentaire selon les postes. | Il faut examiner chaque ligne, ainsi que les plafonds et les exclusions. |
Par exemple, une garantie à 300 % BRSS peut représenter 3 × 193,50 €, soit 580,50 € par semestre lorsqu’une base de remboursement s’applique. Ce calcul ne signifie pas qu’un adulte percevra automatiquement 580,50 € pour des aligneurs. À l’inverse, un forfait de 600 € par an pour l’orthodontie non remboursée indique directement le montant maximal mobilisable, sous réserve des conditions du contrat.
Les forfaits observés pour l’orthodontie adulte vont de 100 € par an à plus de 1 000 € par an. Vérifiez aussi leur périodicité. Un forfait semestriel, annuel ou global sur la durée du contrat ne produit pas le même remboursement, même lorsque le montant affiché semble comparable.
Le devis Invisalign : le document qui révèle le vrai reste à charge
Le prix d’un traitement dépend de la complexité de l’alignement, de la durée du suivi, du nombre d’aligneurs, des honoraires du praticien et du protocole choisi. Les cas simples peuvent durer environ trois à six mois, tandis que les situations complexes peuvent dépasser deux ans. Les tarifs évoqués se situent généralement entre 1 500 € et 4 500 €, et peuvent dépasser 6 000 € dans certains cas.
Vérifier ce qui est inclus et ce qui sera facturé à part
Un devis utile ne se limite pas à un montant total. Il doit préciser les consultations, le scanner intra-oral iTero, la planification ClinCheck, les aligneurs, le suivi, les attachements en composite et les éventuels refinements. Demandez aussi comment sont traitées la contention finale, par fil collé ou gouttières Vivera, les radiographies et les consultations complémentaires.
Le traitement peut s’allonger si un ajustement clinique impose de nouvelles gouttières ou si la contention n’était pas comprise dès le départ. Le forfait de la mutuelle, lui, reste fixe. Séparez donc le prix du traitement actif, celui des refinements et celui de la stabilisation finale. Cette distinction évite de penser que l’enveloppe disponible couvrira automatiquement toutes les étapes.
Calculer simplement son budget
Le calcul de départ est le suivant : prix total figurant au devis – remboursements confirmés = reste à charge. Si un devis s’élève à 3 200 € et que la mutuelle confirme un forfait de 600 €, le reste à charge prévisionnel est de 2 600 €. Si le forfait est annuel, mais que le traitement et la facturation s’étendent sur plusieurs années, demandez si la garantie peut être mobilisée à chaque période.
Vérifiez également les plafonds globaux de soins dentaires. Une dépense engagée sur un autre poste peut réduire l’enveloppe restante. La simulation écrite doit préciser le montant pris en charge, la période de référence, les justificatifs attendus et le caractère annuel, semestriel ou global de la limite.
Obtenir une réponse fiable de la mutuelle avant de débuter
La démarche la plus sûre consiste à solliciter le praticien puis l’assureur avant le premier paiement. Le cabinet peut remettre un devis personnalisé après l’examen et la planification du traitement. Transmettez-le ensuite à votre complémentaire santé via l’espace assuré, par courrier ou selon la procédure indiquée par l’organisme.
- Demandez un devis détaillé avec le calendrier prévisionnel de facturation.
- Repérez dans le contrat la ligne « orthodontie adulte », « orthodontie non remboursée » ou « hors nomenclature ».
- Demandez une simulation écrite indiquant le montant pris en charge et le plafond restant.
- Vérifiez le délai de carence, l’ancienneté requise, les exclusions et les éventuelles limites par semestre.
- Conservez le devis, l’accord de prise en charge, les factures acquittées et les justificatifs de paiement.
Une nouvelle mutuelle souscrite après l’obtention du devis ne règle pas nécessairement le problème. Certains contrats prévoient un délai de carence ou excluent les soins déjà commencés. Contrôlez la date d’effet de la garantie et demandez une confirmation adaptée à votre situation avant de signer.
Réduire le reste à payer sans choisir une garantie inadaptée
Comparer les contrats ne consiste pas à retenir le pourcentage le plus élevé. Pour un adulte, recherchez d’abord un forfait en euros explicitement consacré à l’orthodontie non prise en charge par l’Assurance Maladie. Comparez ensuite ce montant avec la hausse de cotisation, le délai de carence, le plafond dentaire et la durée probable du traitement.
- Contrat existant : vérifiez le forfait disponible et les modalités de remboursement.
- Projet de souscription : comparez la cotisation pendant la période de carence avec le gain réel attendu.
- Traitement déjà engagé : demandez si les factures futures restent éligibles et si un changement d’organisme est accepté.
- Budget mensuel : discutez d’un échéancier avec le cabinet. Une mensualité indicative peut atteindre environ 300 € selon l’organisation retenue.
Le bon contrat est celui qui rend le coût prévisible. Pour Invisalign, une mutuelle réellement adaptée confirme par écrit un forfait mobilisable pour votre devis, au bon moment, sans plafond ou délai de carence qui réduirait fortement l’intérêt de la garantie.

- Invisalign et remboursement mutuelle : pourquoi un forfait adulte vaut souvent mieux que 300 % BRSS - 10 octobre 2026
- Une maison de retraite coûte 1 900 à plus de 3 500 € par mois, selon l’EHPAD et le niveau de dépendance - 9 octobre 2026
- À quel âge devient-on senior ? 45, 50 ou 65 ans selon le contexte - 8 octobre 2026