Après une consolidation avec séquelles, quel montant selon le taux, le salaire et le recours ?
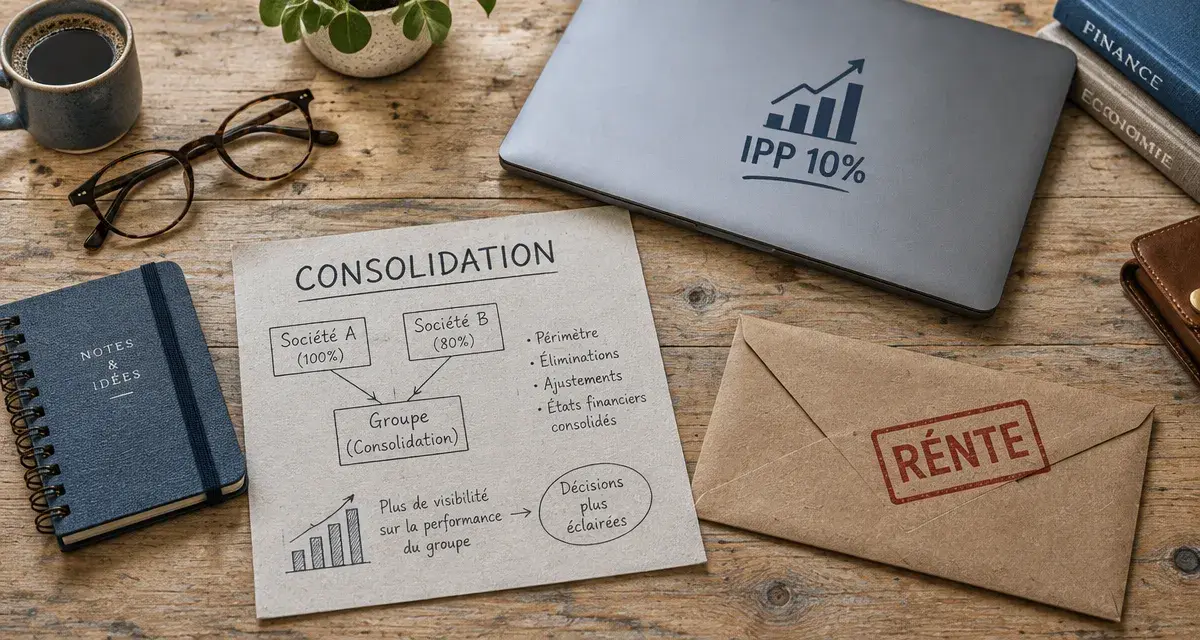
Après une consolidation avec séquelles, l’indemnisation dépend principalement du taux d’incapacité permanente partielle (IPP). Ce taux détermine si vous percevez un capital versé une seule fois ou une rente viagère. Le salaire intervient ensuite dans le calcul de la rente, à partir de 10 % d’IPP.
Consolidation avec séquelles : de quoi parle-t-on exactement ?
La consolidation marque le moment où l’état de santé se stabilise après un accident du travail ou une maladie professionnelle. Elle ne signifie pas forcément la guérison. Les soins ne devraient simplement plus modifier l’état de manière significative. Une consolidation peut donc intervenir alors qu’il reste des douleurs, une mobilité réduite, une perte de force ou une diminution de la sensibilité.
Estimation du capital ou de la rente d’incapacité permanente
Saisissez votre taux d’incapacité permanente (IPP) pour obtenir une estimation indicative.
Estimation de la rente
Estimation pédagogique non contractuelle, à vérifier selon le régime applicable, l’année réglementaire et la notification de la CPAM ou de la MSA.
La consolidation sans séquelles correspond à un retour à l’état antérieur, sans conséquence durable liée à l’accident ou à la maladie. Dans ce cas, le dossier se clôture sans indemnisation au titre de l’incapacité permanente. La consolidation avec séquelles, elle, constate la persistance d’atteintes durables. Le médecin-conseil de la CPAM, ou de la MSA pour le régime agricole, évalue alors la diminution permanente des capacités physiques ou mentales.
Cette évaluation aboutit à un taux d’IPP. Ce taux sert ensuite de base au choix du mode d’indemnisation et au calcul du montant attribué.
Capital ou rente : tout dépend du seuil de 10 %
Le taux d’IPP sépare deux modes d’indemnisation. Lorsque le taux est inférieur à 10 %, les séquelles donnent droit à une indemnité en capital. Il s’agit d’une somme forfaitaire versée une seule fois. Le salaire n’entre pas dans son calcul.
À partir de 10 %, l’indemnisation prend la forme d’une rente viagère, versée périodiquement. Elle tient compte du salaire annuel de référence et du taux d’IPP retenu pour le calcul. La rente vise ainsi à compenser une diminution durable des capacités, tandis que le capital correspond à une indemnisation forfaitaire pour les taux les plus faibles.
Le seuil de 10 % change donc concrètement la suite du dossier. Un taux de 9 % entraîne un versement unique, alors qu’un taux de 10 % ouvre droit à une rente calculée selon des règles différentes.
Le capital pour les taux de 1 % à 9 %
Pour les taux inférieurs à 10 %, un barème officiel fixe le montant correspondant à chaque point d’IPP. Les sommes sont identiques pour les assurés du régime général, quel que soit leur salaire :
| Taux d’IPP | Montant du capital |
|---|---|
| 1 % | 483,39 € |
| 2 % | 785,73 € |
| 3 % | 1 148,17 € |
| 4 % | 1 812,25 € |
| 5 % | 2 295,79 € |
| 6 % | 2 839,53 € |
| 7 % | 3 443,42 € |
| 8 % | 4 108,25 € |
| 9 % | 4 833,20 € |
Le capital est versé en une seule fois, généralement après la notification du taux. Son paiement suit la fixation du taux par la CPAM ou la MSA. Le montant ne varie pas selon le salaire annuel de l’assuré.
La rente à partir de 10 %
Dès que le taux atteint 10 %, l’indemnisation devient une rente. Son montant dépend de deux éléments : le salaire annuel de référence et le taux retenu pour la rente. Ce dernier peut être différent du taux brut fixé dans la décision médicale, car une règle de calcul s’applique au taux d’IPP.
La rente est versée chaque trimestre par défaut. Elle devient mensuelle lorsque le taux d’IPP atteint au moins 50 %. La fréquence de versement dépend donc du taux reconnu dans la décision.
Calculer le montant de la rente : la méthode pas à pas
Le calcul de la rente repose sur une correction du taux d’IPP. La partie du taux jusqu’à 50 % est divisée par deux. La partie supérieure à 50 % est, elle, augmentée de moitié. Cette règle explique pourquoi le taux utilisé pour calculer la rente ne correspond pas toujours au taux médical initial.
Par exemple, un taux brut de 75 % devient un taux retenu de 62,5 %. Les 50 premiers points sont divisés par deux, soit 25 points. Les 25 points restants, au-delà de 50 %, sont multipliés par 1,5, soit 37,5 points. Le total atteint donc 62,5 %.
Le salaire annuel de référence correspond aux rémunérations perçues pendant les douze mois précédant l’arrêt de travail. Le calcul s’effectue dans la limite d’un plancher de 21 498,18 € et d’un plafond de 171 985,40 €. Le montant annuel de la rente s’obtient ensuite en multipliant ce salaire par le taux retenu.
Pour un taux brut de 20 % et un salaire annuel de 35 000 €, le taux retenu est de 10 %, car le taux reste inférieur à 50 % et est divisé par deux. La rente annuelle atteint alors 3 500 €.
Avec un taux brut de 75 % et un salaire annuel de 45 000 €, le taux retenu est de 62,5 %. Le calcul aboutit à une rente annuelle de 24 916,59 €. Dans cet exemple, la partie du taux supérieure à 50 % augmente fortement le montant final.
Comment le taux d’IPP est-il fixé, et peut-on le contester ?
Les critères retenus par le médecin-conseil
Le taux d’IPP n’est pas déterminé par une simple opération mathématique. Le médecin-conseil s’appuie sur un barème indicatif d’invalidité et tient compte de la situation globale de l’assuré.
Les critères médicaux comprennent notamment la nature et la gravité de la séquelle, les douleurs résiduelles et les limitations fonctionnelles. L’âge et les aptitudes personnelles peuvent également être pris en considération. Le médecin examine enfin les conséquences professionnelles : métier exercé, difficultés rencontrées dans le poste et possibilité de reclassement.
Deux personnes présentant une séquelle comparable peuvent donc recevoir des taux différents si leur âge, leurs aptitudes ou leur activité professionnelle ne sont pas les mêmes. Le taux vise à mesurer les conséquences durables de l’atteinte dans la situation de la personne concernée.
Demander l’avis médical et contester le taux
Après la notification de la décision, vous disposez de 10 jours pour demander la communication de l’avis motivé du médecin-conseil. Ce document permet de comprendre les éléments médicaux et professionnels pris en compte pour fixer le taux.
Si le taux vous paraît sous-évalué, vous pouvez saisir la commission médicale de recours amiable (CMRA) dans un délai de 2 mois à compter de la notification. La contestation doit porter sur les éléments justifiant un taux différent. Les documents médicaux utiles peuvent aider à présenter les limitations persistantes et leurs conséquences.
Le taux peut aussi être révisé si l’état de santé évolue. Cette révision peut conduire à une hausse ou à une baisse du taux, selon l’évolution constatée.
Rechute, soins post-consolidation et faute inexcusable
La consolidation ne met pas nécessairement fin à toute prise en charge médicale. Lorsque des traitements restent nécessaires en lien direct avec les séquelles reconnues, un protocole de soins post-consolidation peut permettre leur prise en charge.
Une rechute peut également survenir. Elle correspond à une aggravation de l’état de santé liée à l’accident du travail ou à la maladie professionnelle initiale. Elle peut entraîner un nouvel arrêt de travail, une nouvelle prise en charge et une réévaluation de la situation.
Lorsque l’accident résulte d’une faute inexcusable de l’employeur, la rente peut être majorée. Des préjudices complémentaires qui ne sont pas couverts par le régime AT-MP classique, comme le préjudice esthétique ou le préjudice d’agrément, peuvent aussi être réparés. Cette action doit être engagée dans un délai de 2 ans.
La CPAM ou la MSA reste l’interlocuteur administratif de référence pour suivre la notification, le versement de l’indemnisation, les soins post-consolidation et l’évolution du dossier.

- Après une consolidation avec séquelles, quel montant selon le taux, le salaire et le recours ? - 14 octobre 2026
- Maladie professionnelle du canal carpien : quels critères, quels droits et quels recours ? - 12 octobre 2026
- Invisalign et remboursement mutuelle : pourquoi un forfait adulte vaut souvent mieux que 300 % BRSS - 10 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Tarif taxi conventionné CPAM : calcul, remboursement et reste à charge
 Taux d’invalidité pour arthrose cervicale : l’erreur qui fait refuser un dossier
 Adapter les loisirs créatifs au handicap, selon les capacités et le rythme de chacun
 Hydrothérapie du côlon remboursée : ce que la Sécurité sociale refuse, ce que la mutuelle peut couvrir