Anticiper ses frais de santé après 60 ans : bâtir un budget régulier et une réserve
Après 60 ans, anticiper ses dépenses de santé consiste à estimer ce qu’il restera réellement à payer, plutôt qu’à additionner le prix des consultations. Pour établir un budget réaliste, examinez vos remboursements passés, repérez les soins prévus et vérifiez les garanties de votre complémentaire. Vous pourrez alors distinguer les frais habituels des dépenses ponctuelles, sans reporter les soins nécessaires.
Partir de ses dépenses réelles, pas d’un budget senior moyen
Les besoins varient selon l’état de santé, les traitements suivis et les professionnels consultés. Rassemblez les factures et décomptes de l’Assurance Maladie et de votre complémentaire sur 12 à 24 mois. Ajoutez les dépenses absentes de ces relevés : produits non remboursés, déplacements ou prestations payées directement. Cette période permet de repérer les frais qui reviennent régulièrement, mais aussi ceux qui ne surviennent qu’à certaines étapes.
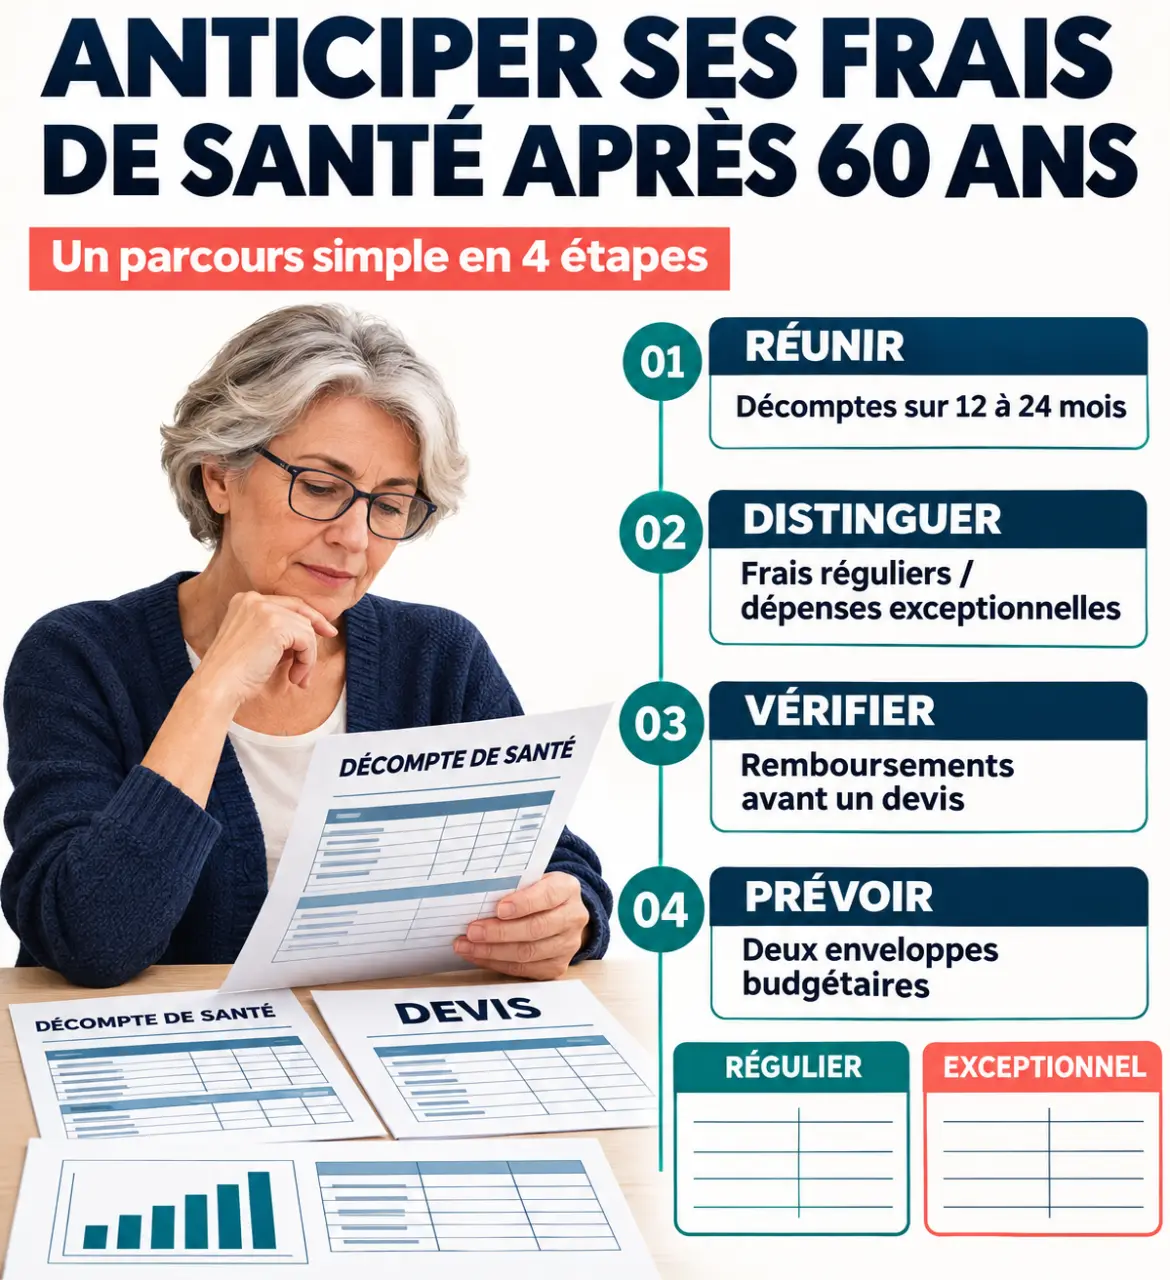
Classez ensuite les dépenses selon leur fréquence et leur caractère prévisible. Les consultations et les médicaments peuvent former un poste récurrent. Les lunettes, les prothèses dentaires ou les aides auditives correspondent plutôt à des achats ponctuels, parfois coûteux. De petites sommes répétées peuvent peser autant qu’un équipement occasionnel.
| Poste | Dépenses à repérer | Point à vérifier |
|---|---|---|
| Suivi régulier | Consultations, médicaments, examens | Dépassements et frais non remboursés |
| Équipements | Lunettes, prothèses dentaires, aides auditives | Devis et renouvellements prévus |
| Hospitalisation | Honoraires, forfait hospitalier, chambre particulière | Garanties et limites de durée |
| Vie à domicile | Transports, matériel, aide ou adaptation du logement | Conditions de prise en charge et aides distinctes |
Demandez à votre médecin traitant quels suivis sont déjà prévisibles. L’objectif n’est pas de programmer des examens supplémentaires, mais d’intégrer au budget ceux qui sont médicalement indiqués. Pour les dépenses liées à l’autonomie, distinguez aussi les soins des frais de matériel, d’aide à domicile ou d’adaptation du logement : leur prise en charge peut relever de conditions différentes.
Faire confirmer le reste à charge avant une dépense importante
Le reste à charge correspond au prix facturé moins les remboursements de l’Assurance Maladie et de la complémentaire. L’Assurance Maladie calcule sa participation selon des bases et des règles précises, qui ne correspondent pas nécessairement au prix payé. Le montant remboursé dépend donc de l’acte et des conditions applicables.
Peuvent notamment rester à régler : ticket modérateur, dépassements d’honoraires, participations forfaitaires, franchises et frais annexes. Ces éléments ne sont pas tous couverts par les contrats. Une prise en charge liée à une maladie chronique ne signifie donc pas que toutes les dépenses deviennent gratuites. Les garanties de la complémentaire peuvent aussi prévoir des plafonds ou des exclusions.
Avant un équipement ou une intervention programmée, demandez un devis détaillé et transmettez-le à votre complémentaire. Faites préciser par écrit le remboursement estimé, le montant restant et les éventuelles conditions. Pour une hospitalisation, distinguez les honoraires médicaux des prestations de confort, comme une chambre particulière, et vérifiez les limites prévues au contrat.
Le 100 % Santé concerne des paniers définis en optique, dentaire et audiologie, sous conditions, notamment de couverture complémentaire responsable. Il ne rend pas tous les équipements gratuits. En dentaire, les trois paniers, 100 % Santé, tarifs maîtrisés et tarifs libres, peuvent entraîner des restes à charge différents. Comparez les solutions proposées sur le devis et demandez à votre complémentaire ce qu’elle rembourse pour chacune.
Comparer la complémentaire sur les soins que vous utilisez
Une cotisation basse ne suffit pas à rendre un contrat avantageux. Comparez le coût annuel et les remboursements attendus sur vos postes prioritaires. Si vous consultez régulièrement des spécialistes avec dépassements, cette garantie peut compter davantage qu’un forfait que vous utilisez rarement. Tenez compte aussi des équipements ou soins déjà prévus.
Pour préparer cette comparaison, vous pouvez consulter so-mutuelle.fr, puis confronter les propositions aux devis de vos professionnels et aux conditions contractuelles. Une comparaison utile porte sur les garanties dont vous pourriez réellement avoir besoin, mais aussi sur leurs limites.
- Pourcentages : vérifiez la base utilisée. Un pourcentage de la base de remboursement n’est pas un pourcentage de la facture.
- Forfaits : contrôlez le montant, la période concernée et les conditions de renouvellement.
- Limites : repérez les plafonds annuels, les exclusions et les délais de carence.
- Services : examinez le tiers payant, le réseau de soins et l’assistance après hospitalisation.
Pour vérifier qu’une garantie correspond à un soin concret, suivez les différentes étapes de la dépense : consultation, intervention, transport et retour à domicile. Ces frais peuvent relever de garanties différentes. Lire les conditions en tenant compte du parcours complet aide à repérer ce qui pourrait rester à votre charge, au-delà des forfaits affichés.
Au départ à la retraite, demandez à votre employeur ou à l’assureur les conditions de maintien individuel de la couverture collective, le délai applicable et le tarif sans participation patronale. La couverture et son coût peuvent changer. Avant tout changement, vérifiez la continuité des garanties et comparez les nouvelles conditions à vos besoins réels.
Construire deux enveloppes et préserver l’accès aux soins
La première enveloppe finance les frais réguliers : cotisations et restes à charge habituels. Additionnez leur coût annuel, puis divisez-le par douze pour obtenir un repère mensuel. La seconde prépare les dépenses exceptionnelles : équipement annoncé, intervention ou imprévu. Alimentez-la selon vos moyens et les devis obtenus, sans compter deux fois une dépense déjà budgétée.
Distinguez aussi le coût définitif de l’avance de trésorerie. Le tiers payant peut éviter certaines avances, mais il ne supprime pas un éventuel reste à charge. Faites le point une fois par an, et après un changement de traitement, de revenus ou de situation familiale. Reprenez alors les dépenses réellement engagées et vérifiez si vos garanties restent adaptées.
La prévention aide à organiser le suivi, sans garantir l’absence de dépenses futures. Interrogez votre médecin sur les vaccinations et dépistages adaptés, ainsi que sur Mon bilan prévention, notamment entre 60 et 65 ans puis entre 70 et 75 ans. Votre caisse de retraite peut également vous renseigner sur ses dispositifs de prévention. Les examens pertinents dépendent de votre situation et des recommandations des professionnels de santé.
Enfin, si le budget bloque un soin, contactez votre caisse d’Assurance Maladie ou un service social avant d’y renoncer. Selon votre situation, l’éligibilité à la Complémentaire Santé Solidaire et à d’autres aides mérite d’être examinée. Un devis, une vérification des garanties ou une demande de renseignement peut aussi permettre d’évaluer les options avant de différer un soin nécessaire.